Nekustamā īpašuma attīstības finansēšanas izaicinājumi – kas jāzina?
Ievads
Nekustamā īpašuma attīstība ir viena no ienesīgākajām, bet vienlaikus sarežģītākajām uzņēmējdarbības nozarēm. Bez pietiekama un stratēģiski piesaistīta finansējuma projekti var palikt uz papīra vai nonākt finansiālās grūtībās pirms to pabeigšanas. Šajā rakstā aplūkosim galvenos izaicinājumus un risinājumus nekustamā īpašuma projektu finansēšanai.
1. Finansējuma piesaistes kritiskie faktori
Lai veiksmīgi piesaistītu finansējumu nekustamā īpašuma projektam, finansētāji vērtē vairākus aspektus:
- Pašieguldījums – cik lielu kapitālu attīstītājs jau ir ieguldījis projektā.
- Vērtējums – nekustamā īpašuma tirgus vērtība un potenciālais pieaugums.
- Finansējuma veids (LTV vai LTC) – attiecība starp aizdevumu un īpašuma vērtību vai projekta izmaksām.
- Ģenerāluzņēmējs un attīstītāja pieredze – cik profesionāli tiek vadīts projekts un kāda ir iepriekšējā pieredze.
- Pārdošanas stratēģija – vai īpašums jau ir rezervēts, vai ir skaidrs plāns pārdošanai vai iznomāšanai.
2. Kur meklēt finansējumu nekustamā īpašuma attīstībai?
Latvijā attīstītājiem ir pieejami dažādi finansējuma piedāvājumi:
- Platformas – kas piedāvā finansējumu no 100k līdz 5M EUR ar termiņu no 3 mēnešiem līdz 3 gadiem.
- Nebanku aizdevēji – kas piedāvā 100k-2.5M EUR ar termiņu līdz 10 gadiem un procentu likmi 9-11%.
- Bankas – gan pirmā, gan otrā līmeņa bankas piedāvā finansējumu, taču to pieeja ir konservatīvāka.
3. Alternatīvās finanšu iestādes pret bankām
Lai palīdzētu uzņēmējiem izprast dažādos finansēšanas piedāvājumus un to atšķirības, piedāvājam detalizētu salīdzinājumu:
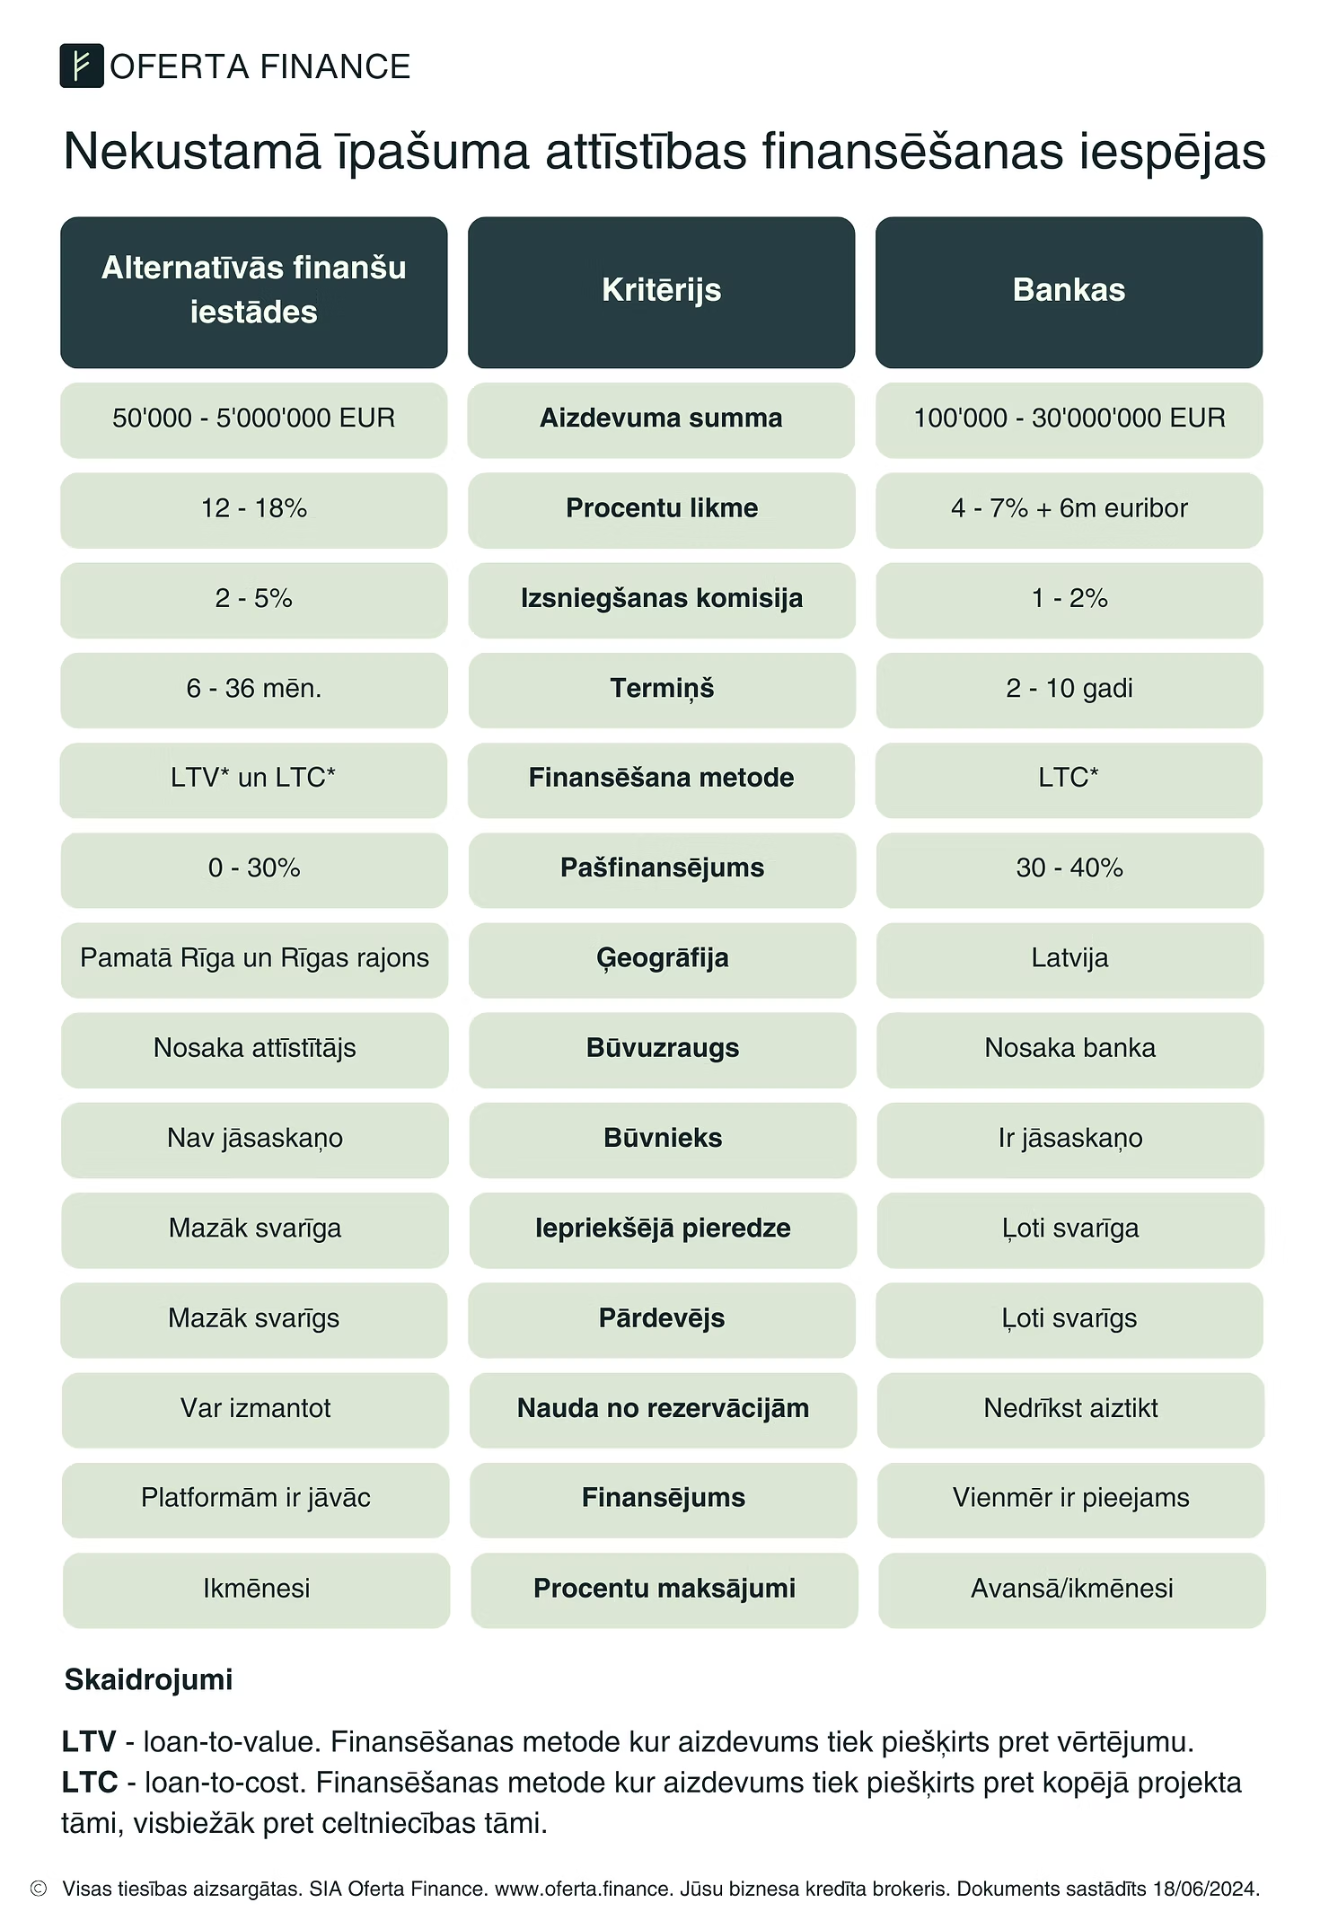 Aizdevuma summa: Alternatīvās finanšu iestādes piedāvā aizdevumus no 50 000 līdz 5 000 000 EUR, savukārt bankas piedāvā daudz lielākus aizdevumus – no 100 000 līdz 30 000 000 EUR.
Procentu likme: Alternatīvajām iestādēm likmes svārstās no 12% līdz 18%, bet bankas piedāvā zemākas likmes – 4% līdz 7%, piesaistot tās 6 mēnešu EURIBOR.
Termiņš: Alternatīvās iestādes piedāvā īsākus termiņus (6–36 mēneši), savukārt bankas piedāvā ilgtermiņa aizdevumus (2–10 gadi).
Pašfinansējums: Alternatīvo iestāžu prasības ir zemākas (0%–30%), bet bankām parasti nepieciešami 30%–40%.
Finansēšanas metode: Alternatīvās iestādes izmanto gan LTV, gan LTC metodes, bet bankas galvenokārt LTC.
Ģeogrāfija: Alternatīvās iestādes galvenokārt fokusējas uz Rīgu un Rīgas rajonu, bet bankas piedāvā finansējumu visā Latvijas teritorijā.
Būvuzraugs un būvnieks: Alternatīvajā sektorā attīstītājs pats nosaka būvuzraugu un būvnieku nav jāapstiprina, bet bankās abos gadījumos lēmumu pieņem banka.
Pieredze: Alternatīvajām iestādēm iepriekšējā pieredze ir mazāk svarīga, kas padara tās piemērotākas jauniem attīstītājiem.
Nauda no rezervācijām: Alternatīvajā sektorā to var izmantot, bet bankas to nedrīkst aiztikt.
Skaidrojumi:
- LTV (loan-to-value) – finansēšanas metode, kur aizdevums tiek piešķirts pret īpašuma vērtējumu.
- LTC (loan-to-cost) – finansēšanas metode, kur aizdevums tiek piešķirts pret kopējā projekta tāmi.
4. Kopsavilkums
Alternatīvās finanšu iestādes piedāvā elastīgākus nosacījumus ar īsākiem termiņiem un augstākām procentu likmēm, kas ir piemēroti mazākiem un vidēja izmēra projektiem, kā arī jauniem uzņēmējiem ar mazāku pieredzi. Savukārt bankas piedāvā lielākus aizdevumus ar zemākām procentu likmēm un garākiem termiņiem, bet ar stingrākām prasībām attiecībā uz pašfinansējumu, iepriekšējo pieredzi un citām detaļām.
5. Galvenie plusi un mīnusi
Plusi:- Pieejamas lielas summas pat vērienīgiem projektiem
- Ilgtermiņa sadarbība – labs attiecību veidošanas pamats turpmākiem projektiem
- Nebankas un bankas kombinācija – labs risinājums refinansēšanai
- Process var būt ilgstošs, īpaši banku gadījumā
- Liels darba apjoms – daudz dokumentācijas un sarunu ar finansētājiem
- Daudz nezināmo faktoru, piemēram, procentu likmju svārstības
6. Kā izvēlēties pareizo finansējumu?
Atkarībā no projekta stadijas un attīstītāja stratēģijas, var būt nepieciešami dažādi finansēšanas risinājumi:
- Agrīnā stadijā – nepieciešams kapitāls zemes iegādei un projektēšanai.
- Būvniecības fāzē – apgrozāmais kapitāls, kas nodrošina celtniecības darbu nepārtrauktību.
- Pabeigšanas un pārdošanas fāzē – refinansēšana vai aizdevuma atmaksa no pārdošanas ieņēmumiem.
Kā Oferta Finance palīdz?
Mēs specializējamies uzņēmumu finansējuma piesaistē, un nekustamo īpašumu attīstība ir viena no mūsu galvenajām jomām:
- Salīdzinām visus pieejamos finansējuma piedāvājumus, lai atrastu labāko.
- Ātri veicam sarunas ar bankām, nebankām un investīciju platformām.
- Strādājam klienta interesēs, lai panāktu optimālus nosacījumus un finansējuma ātrumu.
Ja esi nekustamo īpašumu attīstītājs un meklē finansējumu, sazinies ar mums – mēs atradīsim piemērotāko risinājumu!
Interesē finansējums jūsu uzņēmumam?
Oferta Finance palīdz uzņēmējiem piesaistīt finansējumu izaugsmei, investīcijām un paplašināšanai.